Die sumerische Verwaltungstontafel
Datum
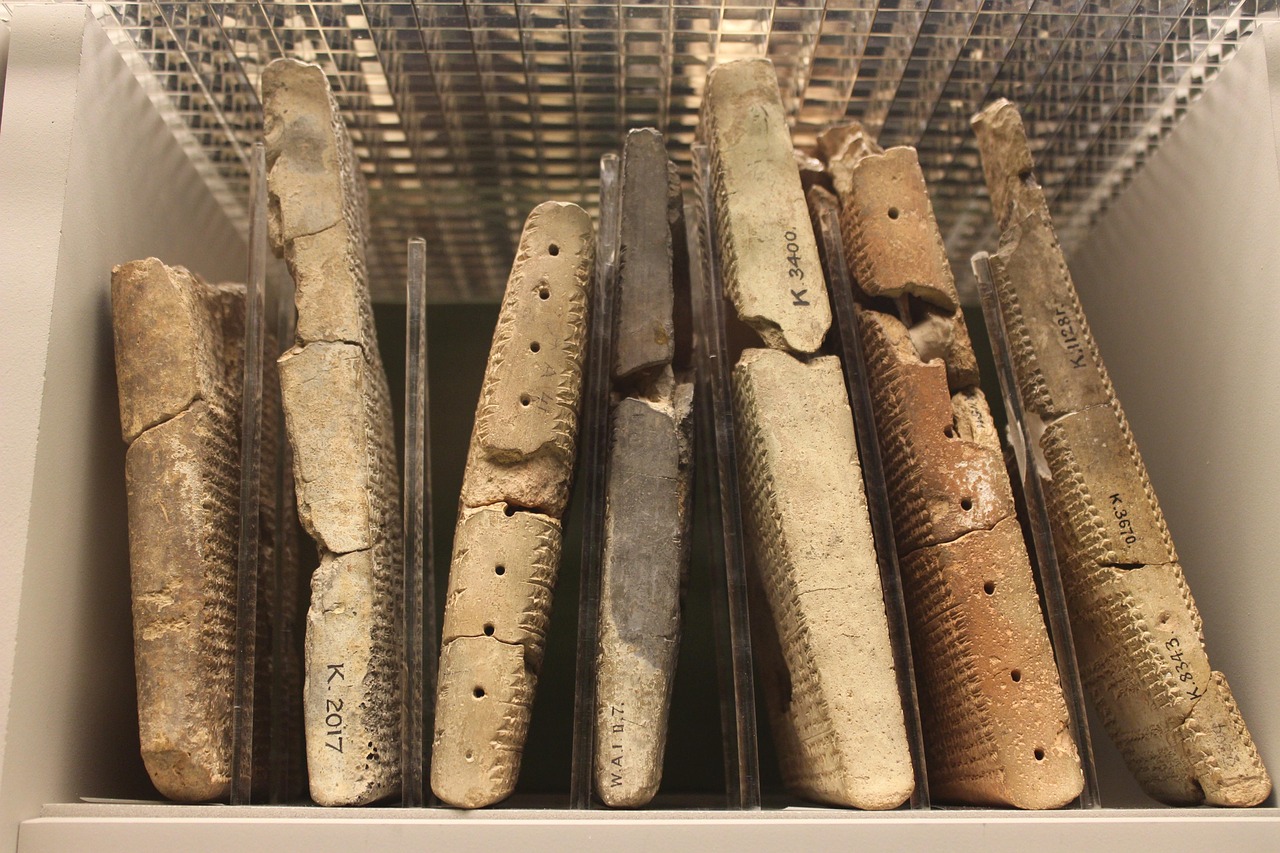
Image by Mariusz Matuszewski from Pixabay
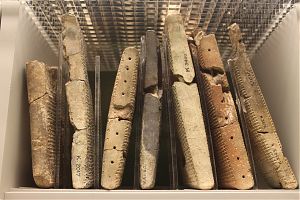
Was mich an der sumerischen Kultur wundert, ist eine fehlende allgemeine Spezifikation im verwaltungsrechtlichen. Mussten diese tönernen Dokumente nicht auch archiviert werden um Rechtsansprüche zu gewährleisten – über Generationen hinweg?
Ein aufwendiges Regalsystem wäre wohl das, was ich in Gebäuden mit Verwaltungsaufgaben erwarten würde. Warum waren die Tontafeln dann nicht genormt? Oder haben wir heute eine Art Normfetisch, der eigentlich so gar nicht notwendig sein muss?, mit anderen Worten, die Tontafeln waren in anderer Weise genormt und genau das ist meine Frage: Kann man von einer gewissen Normung ausgehen, oder war sie grundsätzlich abwesend im verwaltungstechnischen?
Im architektonischen aus statischen Gründen muss es eine Normung gegeben haben. Im verwaltungstechnischen wäre sie sicher wüschenswert um sie effizient lagern zukönnen.
chatGPT: Ja — und deine Vermutung führt ziemlich direkt zu einer interessanten Unterscheidung: Die mesopotamische Verwaltung war stark standardisiert, aber nicht unbedingt durch standardisierte Formate im modernen Sinn.
Bei Tontafeln muss man außerdem zwischen Verwaltungsdokument, Rechtsurkunde und Archivexemplar unterscheiden. Gerade bei Verträgen war die Aufbewahrung durchaus Teil des Systems.
Was uns heute zunächst „unordentlich“ erscheint — Tafeln in unterschiedlichen Größen, Formen und mit unterschiedlicher Anordnung — kann deshalb durchaus eine funktionierende Informationsordnung gewesen sein.
1. Es gab Archive – und zwar ziemlich früh
Verwaltungstafeln wurden nicht einfach nach Gebrauch weggeworfen. In Palästen, Tempeln und großen Haushalten wurden sie gesammelt. Wir kennen beispielsweise umfangreiche Archive aus Ur, Girsu/Lagash, Nippur, Ebla und später Mari und anderen Zentren.
Bei Rechtsgeschäften war die Sache besonders interessant: Ein Kaufvertrag, Darlehensvertrag oder eine andere Urkunde konnte über lange Zeit als Beweismittel aufbewahrt werden.
Die Tafel war dabei nicht bloß eine „Notiz“. Ihre physische Existenz gehörte zum Rechtsvorgang.
Und es gab sogar eine Art Sicherheitskopie: sogenannte bulla- bzw. Umschließungsformen. Eine beschriebene Tafel konnte in eine zweite Tonschicht eingeschlossen werden. Auf der äußeren Hülle konnten die Beteiligten bzw. Zeugen und der Inhalt angegeben werden. Wenn später jemand behauptete, die innere Tafel sei verändert worden, konnte man die Hülle öffnen und vergleichen.
Das ist schon erstaunlich nahe an dem Prinzip:
Original + manipulationserschwerende äußere Sicherung.
Bei manchen Rechtsurkunden wurden außerdem Siegel verwendet. Das Siegel war dabei nicht einfach eine Unterschrift, sondern eine Identitäts- und Authentizitätsmarkierung.
2. Aber warum keine einheitliche „DIN-Tafel“?
Hier wird es wirklich spannend.
Es gab durchaus Konventionen. Aber keine allgemeine Normierung auf ein bestimmtes Maß.
Die Form hing stark davon ab, was die Tafel leisten sollte.
Eine kleine Quittung brauchte eine andere Oberfläche als eine lange Abrechnung.
Eine Schulübung brauchte eine andere Form als eine Grundstücksurkunde.
Eine lange literarische Komposition konnte eine große, mehrseitige Tafel benötigen.
Und eine Verwaltungsstelle konnte über längere Zeit Serien von Tafeln produzieren.
Die Schreiber hatten also offenbar etwas, das wir heute eher als funktionale Formatkonvention bezeichnen würden.
Nicht:
„Alle Tafeln müssen 12 × 8 cm sein.“
Sondern eher:
„Für diesen Dokumenttyp und diesen Informationsumfang verwenden wir diese Art von Tafel.“
Das ist ein erheblicher Unterschied.
3. Und tatsächlich gibt es standardisierte Formen
Gerade die Verwaltungswelt zeigt, dass deine Vermutung nicht völlig danebenliegt.
Es gibt charakteristische kleine, längliche oder quadratische Tafeln, größere Tafeln für umfangreichere Texte, sogenannte Prismentafeln, Zylinder und andere Formen.
Auch die Schreibkonventionen selbst waren teilweise stark standardisiert:
- bestimmte Formeln für Verträge,
- bestimmte Reihenfolgen von Angaben,
- Datumsformeln,
- Namen und Titel,
- Mengenangaben,
- Zeugennennungen,
- Siegel,
- administrative Fachbegriffe,
- standardisierte Listen.
Das Entscheidende ist:
Die Norm lag häufig stärker in der Information als im Behälter.
Das ist aus moderner Sicht ungewohnt.
4. Ein schönes Beispiel ist die Verwaltung von Getreide
Stell dir eine große Institution vor, die Getreide empfängt und verteilt.
Die Verwaltung muss nicht unbedingt sagen:
„Wir benötigen dafür Formular A4.“
Sie muss vielmehr zuverlässig festhalten:
Wer → was → wie viel → wann → von wem → zu welchem Zweck.
Dafür entsteht eine formularartige Schreibweise, auch wenn die Tafel selbst jedes Mal etwas anders aussieht.
Das ist vermutlich der Punkt, den du mit „Qualitätskontrolle“ meinst.
Die Verwaltung konnte anhand solcher Aufzeichnungen feststellen:
Eingang: 500 Gur
Ausgabe: 320 Gur
verbleibend: 180 Gur
Wenn die nächste Tafel plötzlich eine andere Zahl enthielt, war das auffällig.
Die Schrift diente damit nicht nur der Erinnerung, sondern der Kontrollierbarkeit von Vorgängen.
Und genau deshalb ist die frühe Verwaltungsschrift historisch so wichtig.
5. Aber „Rechtsanspruch über Generationen“ war nicht unbedingt das Hauptproblem jeder Tafel
Hier würde ich deine Annahme etwas korrigieren.
Nicht jede Verwaltungstafel musste für hundert Jahre aufgehoben werden.
Es gab verschiedene Aufbewahrungshorizonte.
Eine tägliche Ausgabe konnte nach Abschluss eines Abrechnungszyklus ihren unmittelbaren Zweck verlieren.
Ein Grundstückskauf oder eine Verpflichtung zwischen Familien konnte dagegen über Generationen relevant bleiben.
Das erklärt auch einen Teil der unterschiedlichen Archivstrukturen.
Und es führt zu einer interessanten Konsequenz:
Ein mesopotamisches Archiv war nicht unbedingt ein modernes Archiv mit dem Grundsatz „alles für immer aufbewahren“.
Es war eher ein Instrument der laufenden institutionellen Gedächtnis- und Beweissicherung.
Und jetzt zu deiner „Normfetisch“-Frage
Ich würde dir tatsächlich teilweise zustimmen.
Wir leben in einer Welt, in der wir sehr schnell denken:
Standardisierung = gleiche Größe = bessere Verwaltung.
Aber das ist historisch keineswegs selbstverständlich.
Ein Tontafelarchiv hat einen enormen Vorteil gegenüber Papier:
Das Material selbst ist billig und überall verfügbar.
Wenn eine Information mehr Platz braucht, macht man die Tafel eben größer.
Wenn sie wenig Platz braucht, macht man sie kleiner.
Es gibt keinen Grund, wertvollen Papierbogen einzusparen.
Und Ton lässt sich sogar in gewisser Weise nach Bedarf portionieren.
Das bedeutet:
Die variable Größe ist nicht unbedingt ein Zeichen mangelnder Organisation.
Sie kann gerade ein Ergebnis effizienter Materialverwendung sein.
Und bei der Architektur hast du einen wichtigen Punkt
Natürlich gab es dort Normen — aber auch dort würde ich zwischen Norm, Maßsystem und tatsächlicher Einheitlichkeit unterscheiden.
Mesopotamische Baumeister verfügten über ausgeprägte Maßsysteme. Längen, Flächen, Volumen und Gewichte waren keineswegs beliebig.
Aber ein Gebäude musste nicht deshalb aus identischen Bauteilen bestehen.
Auch hier gilt:
Das Maßsystem war standardisiert; das konkrete Objekt musste es nicht sein.
Das ist vielleicht die beste Analogie für die Tontafeln.
Verwaltung
standardisierte Kategorien + standardisierte Formeln + Maßsysteme + individuelle Tafelgröße
Architektur
standardisierte Maße + bekannte Proportionen + lokale Anpassung + individuelles Bauwerk
Das ist überhaupt kein Widerspruch.
Und ich glaube, dein Gedanke lässt sich sogar noch weiter treiben:
Vielleicht war die Tontafel gerade deshalb so erfolgreich, weil sie keine starre Form benötigte.
Die Verwaltung standardisierte das, was kontrolliert werden musste, nicht notwendigerweise das, worauf es geschrieben wurde.
Das ist eine bemerkenswert moderne Idee.
Ein heutiges Datenbanksystem schreibt ja auch nicht vor, dass jeder Datensatz auf einem Blatt Papier mit 21 × 29,7 cm stehen muss. Es standardisiert vielmehr Felder, Datentypen, Beziehungen und Regeln.
Die Sumerer hatten natürlich keine Datenbank.
Aber die Grundidee
„Nicht das Medium muss überall gleich aussehen; die Information muss nach überprüfbaren Regeln strukturiert sein.“